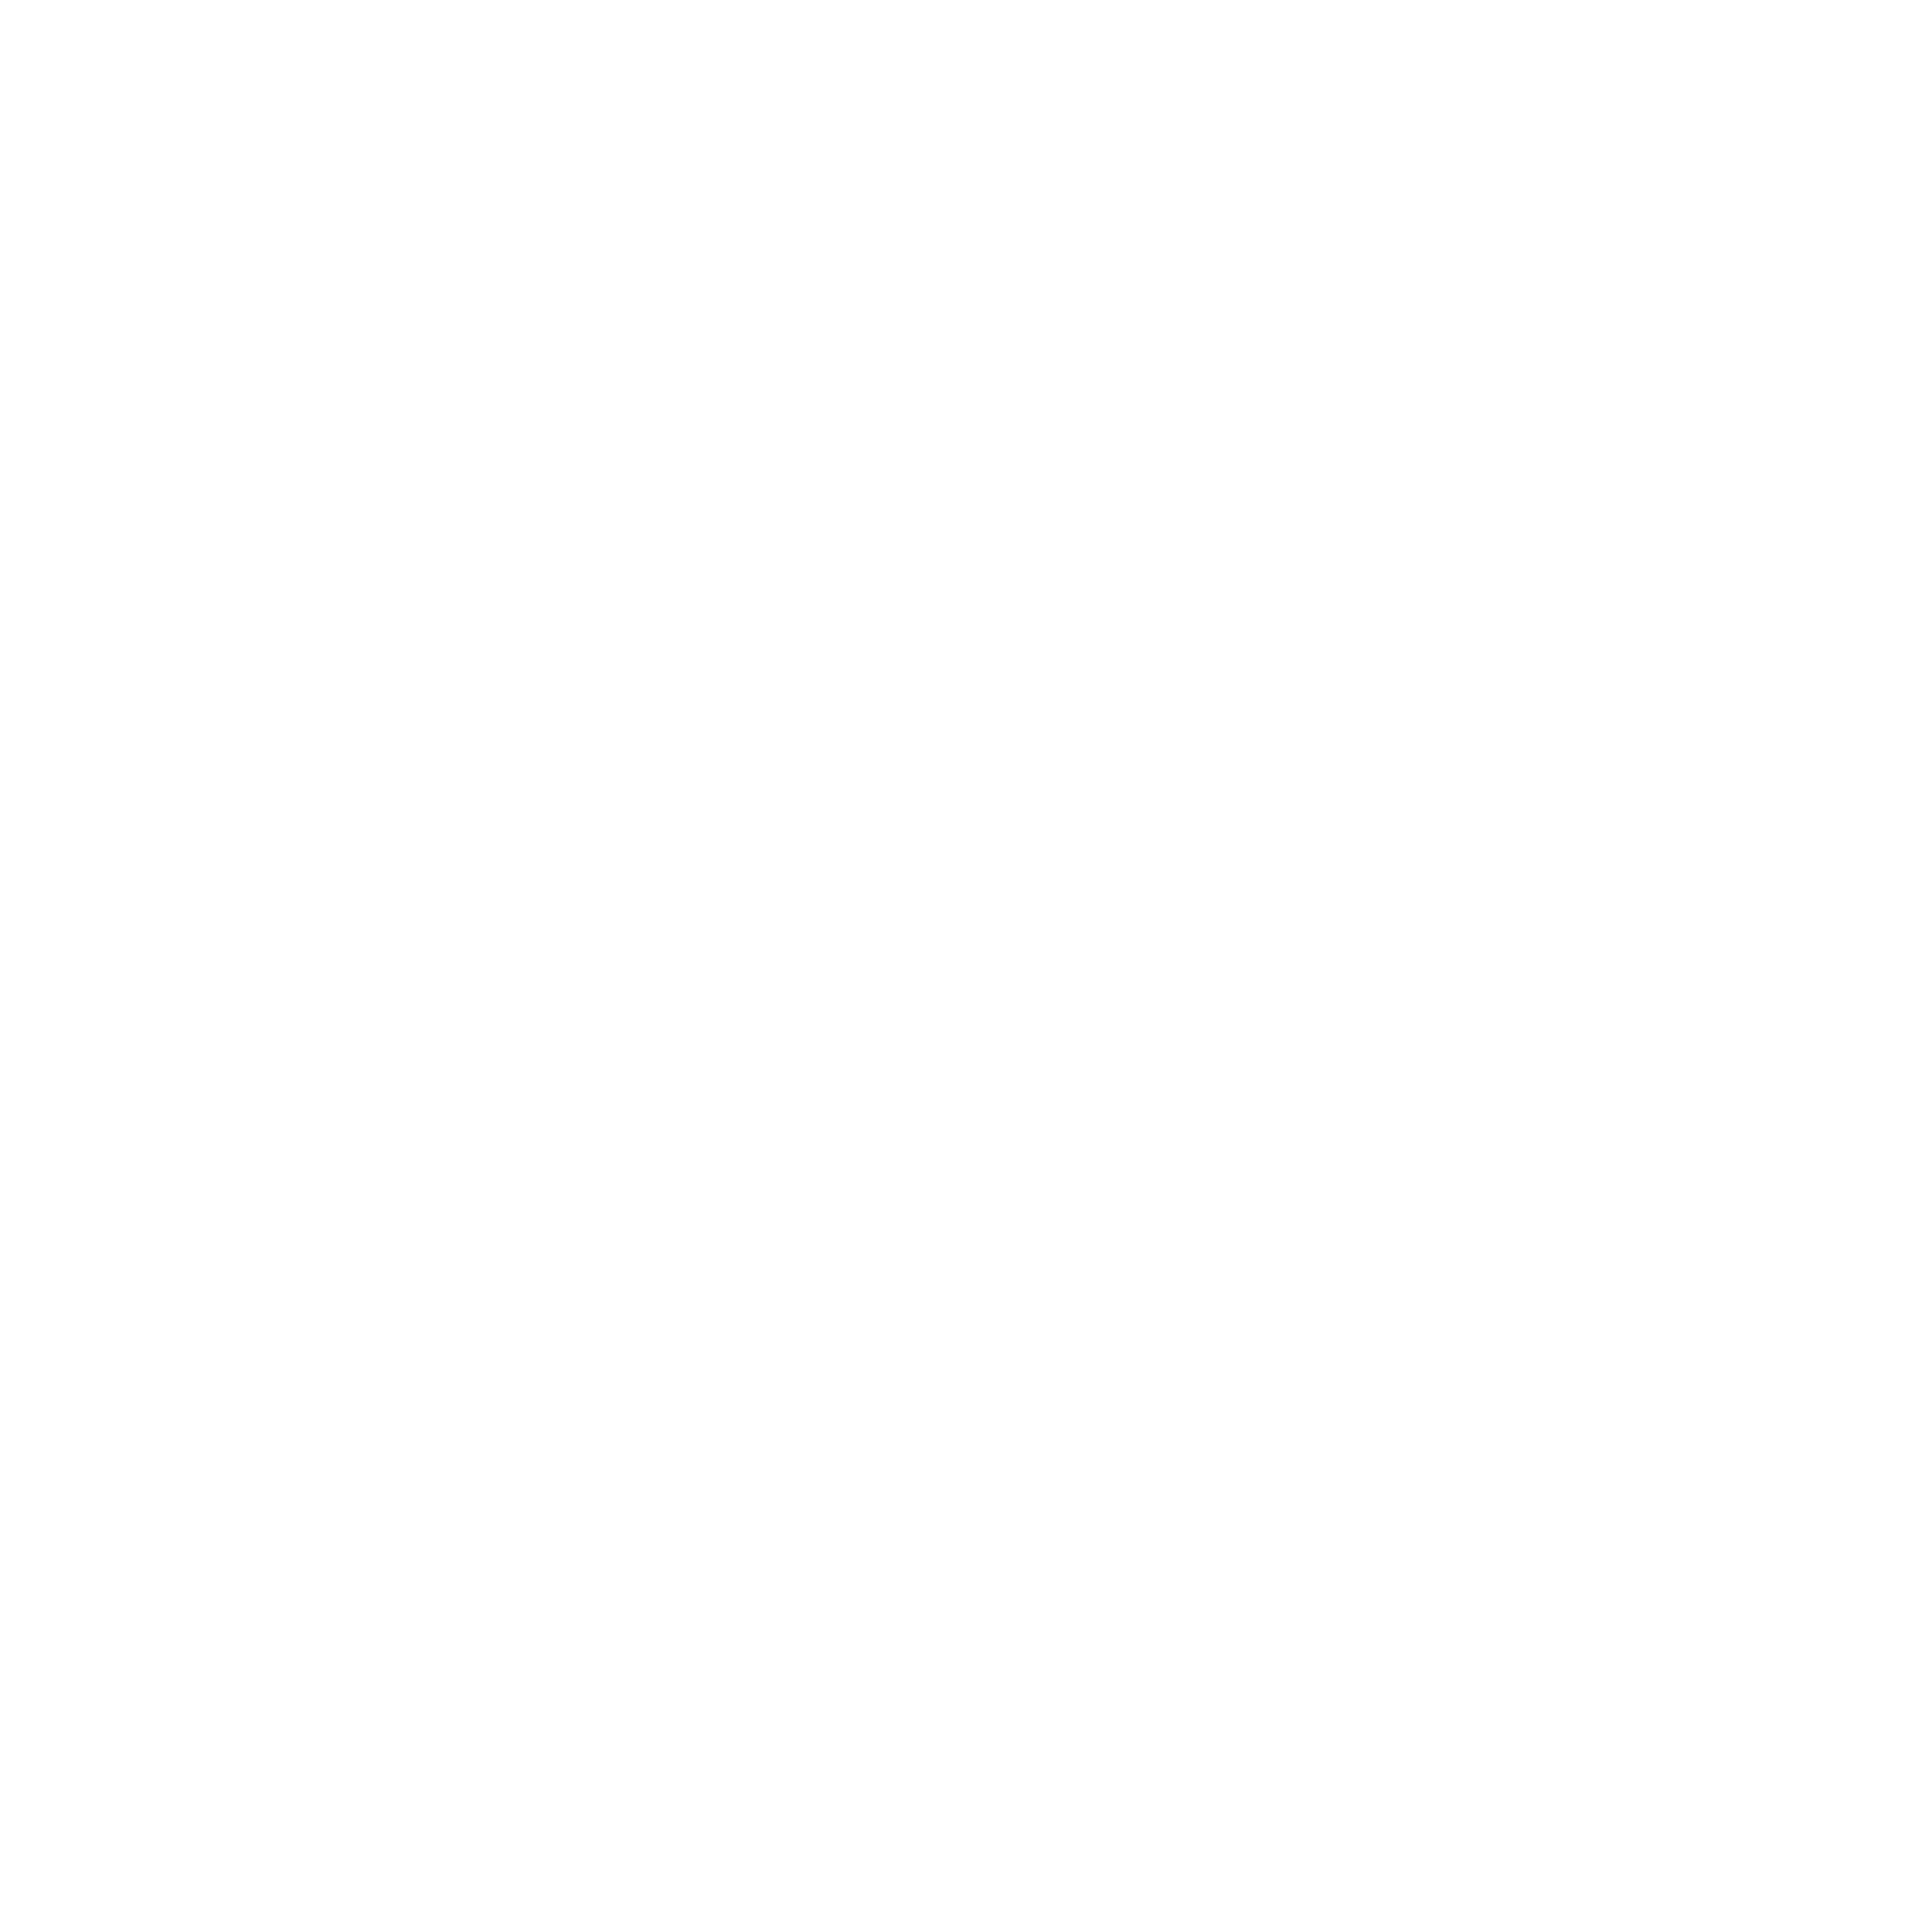
Nghị quyết 20-NQ/TW của Ban Chấp hành Trung ương Đảng khóa XIV xác định xây dựng và phát triển Việt Nam trở thành quốc gia biển mạnh, trong đó kinh tế hàng hải giữ vị trí trụ cột. Chủ trương đã rõ vấn đề còn lại là làm thế nào để cảng biển trở thành động lực cho phát triển kinh tế biển và trở thành năng lực cạnh tranh thực tế, BTV Tạp chí Xây dựng có cuộc trao đổi với TS Lê Văn Thức - Phó Giám đốc Cảng vụ Hàng hải TP.HCM về vấn đề này.
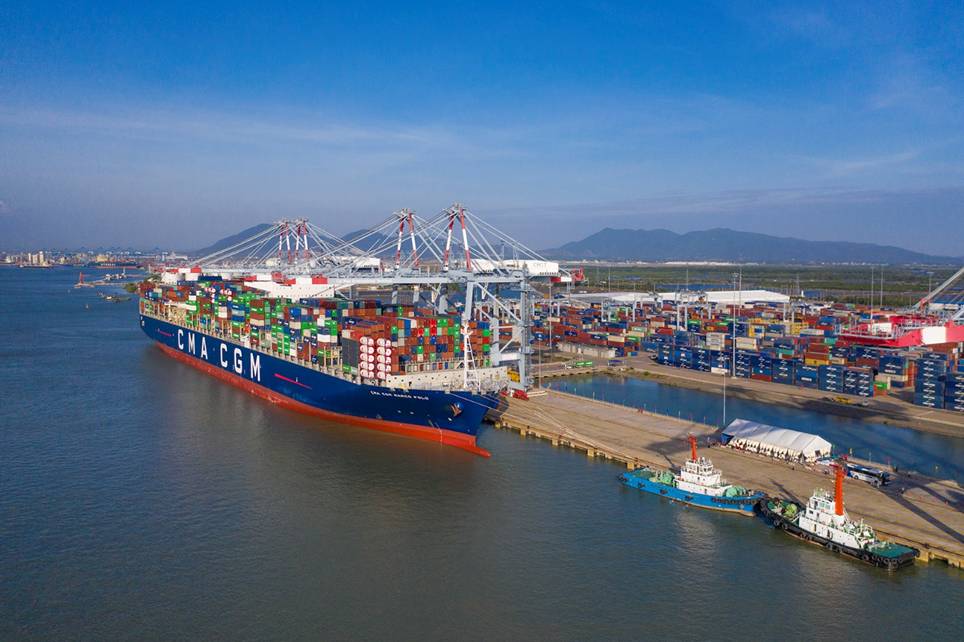 Cảng biển không chỉ là hạ tầng giao thông mà còn là “cửa ngõ” của nền kinh tế.
♦Chủ trương của Đảng về chiến lược phát triển kinh tế biển xác định cảng biển là động lực cho phát triển kinh tế biển. Là một chuyên gia có nhiều năm nghiên cứu và kinh nghiệm trong lĩnh vực hàng hải, ông đánh giá thế nào về chủ trương này, và trong bức tranh đó, hệ thống cảng biển Việt Nam đang tham gia vào chuỗi cung ứng quốc tế ở mức độ nào?
- Tôi cho rằng đây là chủ trương mới, ở tầm chiến lược và mục tiêu rất rõ ràng. Nghị quyết 20-NQ/TW xác định biển là không gian phát triển chiến lược, đồng thời yêu cầu chuyển từ tư duy khai thác biển sang quản trị biển hiện đại. Với một nền kinh tế có độ mở lớn như Việt Nam, cảng biển không chỉ là hạ tầng giao thông mà còn là “cửa ngõ” của nền kinh tế.
Về quy mô, chúng ta đã có một nền tảng rất đáng kể. Năm 2025, tổng lượng hàng hóa thông qua hệ thống cảng biển khoảng hơn 955 triệu tấn, tăng 10% so với 2024 (trong đó hàng xuất nhập khẩu khoảng trên 500 triệu tấn); hàng container khoảng 33,7 triệu TEU, tăng 13% so với cùng kỳ, trong đó container xuất nhập khẩu (XNK) đạt khoảng 22 triệu TEU, tăng 13% so với năm 2024 và số lượt tàu biển ra vào cảng khoảng 134.600 lượt, trong đó có khoảng 60.190 lượt hoạt động tuyến quốc tế.
TS Lê Văn Thức - Phó Giám đốc Cảng vụ Hàng hải TP Hồ Chí Minh là người có nhiều năm làm công tác quản lý, nghiên cứu, có nghiệm trong lĩnh vực hàng hải.
Đối với kết nối cảng biển khu vực Cái Mép và Lạch Huyện của Việt Nam cũng đã kết nối với các tuyến tàu mẹ đi thẳng Bắc Mỹ và châu Âu; riêng khu vực TP Hồ Chí Minh đã thiết lập 138 tuyến container quốc tế kết nối rộng khắp với các khu vực trên thế giới (khu vực Cái Mép có 51 tuyến, khu vực Cái Lái - Phú Hữu 87 tuyến) và tổ chức UNCTAD ghi nhận chỉ số kết nối vận tải biển của Việt Nam tăng khoảng 199% trong giai đoạn 2006 - 2024, thuộc nhóm cải thiện mạnh nhất thế giới.
Nghĩa là về hạ tầng và kết nối tuyến, Việt Nam không còn ở vạch xuất phát. Nhưng xét ở góc độ doanh nghiệp, chuỗi cung ứng và giao thông kết nối dễ bị tổn thương trước các cú sốc, nhất là thời kỳ hàng cao điểm hoặc khi xảy ra dịch bệnh, thiên tai, xung đột, gây ùn tắc cảng, kéo dài thời gian tàu chờ và tăng chi phí logistics, hơn nữa không ít cảng biển Việt Nam hiện cạnh tranh chủ yếu bằng giá xếp dỡ trong khi kinh nghiệm quốc tế cho thấy cạnh tranh bằng năng suất, chất lượng (thời gian giải phóng tàu nhanh, độ tin cậy của lịch cầu bến, năng lực giải tỏa hàng ra khỏi cảng và chất lượng dịch vụ sau cảng) và kết nối mới tạo ra giá trị thật sự.
Câu hỏi đặt ra, chúng ta đang tham gia chuỗi cung ứng quốc tế ở mức độ nào, tôi cho rằng Việt Nam tham gia chủ yếu ở khâu có giá trị gia tăng thấp, tức khâu xếp dỡ, lưu giữ hàng hóa đơn thuần... xin lấy một so sánh minh họa: Theo công bố ngày 13/01/2026 của Chính quyền hàng hải và quản lý cảng Singapore (MPA), năm 2025 cảng Singapore đạt 44,66 triệu TEU, tăng 8,6% so với năm 2024; lượng tàu đến cảng 3,22 tỷ GT và nhiên liệu hàng hải cung ứng 56,77 triệu tấn, trong đó lượng nhiên liệu hàng hải thay thế được sử dụng tăng lên 1,95 triệu tấn.
Điều đáng chú ý không nằm ở số container bởi sản lượng hàng qua cảng Singapore chỉ hơn khoảng 32% so với tổng TEU thông qua toàn bộ hệ thống cảng biển Việt Nam mà là “sự đa dạng của các dịch vụ” cung ứng tại cảng biển và tỷ lệ hàng trung chuyển khoảng 90%. Trong đó, riêng lượng nhiên liệu hàng hải cung ứng tại cảng đã đạt gần 57 triệu tấn. Giá trị của cảng Singapore vì thế không nằm ở việc xếp dỡ container mà là ở trung chuyển, nhiên liệu, tài chính, bảo hiểm, đăng kiểm, môi giới, dữ liệu và nhân lực. Vì vậy theo tôi, chuyển đổi tư duy quan trọng nhất mà Nghị quyết 20 đặt ra là: Cải thiện, nâng cao hiệu quả của hệ sinh thái cảng - logistics, không chỉ lấy sản lượng hàng thông qua làm thước đo thành công của cảng biển, mà còn lấy giá trị được giữ lại trong nền kinh tế làm thước đo.
♦Nghị quyết 20-NQ/TW đặt mục tiêu đến năm 2030, đội tàu biển Việt Nam đảm nhận 20% thị phần vận chuyển hàng hóa xuất nhập khẩu. Theo ông, đâu là điểm nghẽn và cần giải pháp gì để đạt mục tiêu này một cách thực chất?
- Đây là mục tiêu tôi cho là rất quan trọng trong nhóm chỉ tiêu về kinh tế hàng hải và cũng là mục tiêu khó khăn nhất, đặc biệt là vận tải container. Xin bắt đầu từ thực trạng: Số liệu thống kê đến hết năm 2025, đội tàu biển Việt Nam có khoảng 948 tàu với tổng trọng tải khoảng 8,1 triệu DWT. Trong đó, chỉ có khoảng 45 tàu container (tổng sức chở đội tàu khoảng trên 40.000 TEU), sức chở tàu lớn nhất khoảng 2.000 TEU; tàu hàng tổng hợp/rời khoảng 580 tàu và tàu dầu/khí khoảng 170 tàu nhưng hầu hết trọng tải nhỏ, tuổi tàu cao nên chủ yếu thực hiện vận tải nội địa hay phục vụ các hợp đồng ngắn hạn tuyến quốc tế nội Á.
Về thị phần, diễn biến rất đáng suy nghĩ: Trong khi sản lượng hàng qua cảng biển liên tục tăng nhưng thị phần vận chuyển hàng xuất nhập khẩu của đội tàu biển Việt Nam lại giảm; năm 2015 đội tàu Việt Nam đảm nhận khoảng 10 - 11% hàng hóa xuất nhập khẩu, giai đoạn 2016 - 2017 khoảng 8 - 9%, giai đoạn 2024 - 2025 còn khoảng khoảng 5 - 7% (thị phần vận chuyển hàng xuất nhập khẩu của đội tàu biển Việt Nam năm 2025 khoảng 26 triệu/tổng sản lượng hàng xuất nhập khẩu của Việt Nam khoảng trên 500 triệu tấn) và để hình dung độ khó của mục tiêu 20%.
Năm 2025, số lượt tàu biển ra vào cảng biển khoảng 134.600 lượt, trong đó có khoảng 60.190 lượt hoạt động tuyến quốc tế và tỷ lệ so sánh tổng trọng tải (sức chở) của đội tàu Việt Nam trên tuyến quốc tế so với các tàu nước ngoài đạt tỷ lệ rất nhỏ; nếu kịch bản tăng trưởng 10%/năm thì đến năm 2030 hàng xuất nhập khẩu của Việt Nam khoảng 800 triệu tấn (hàng tổng hợp/rời khoảng gần 400 triệu tấn, hàng container khoảng 35 triệu TEU, hàng lỏng/khí khoảng 64 triệu tấn) tăng 1,5 lần so với 2025.
Để đáp ứng mục tiêu đảm nhận 20% thị phần vận tải hàng xuất nhập khẩu thì đội tàu biển Việt Nam phải nâng sản lượng đảm nhận lên 163 triệu tấn, tức là tăng khoảng 5,5 lần so với năng lực vận tải thực tế đội tàu Việt Nam đảm nhận năm 2025. Đặc biệt đối với đội tàu container 45 chiếc với tổng sức chở khoảng 40.000 TEU hiện nay và lượng hàng xuất nhập khẩu 35 triệu TEU. Đây là khoảng cách vô cùng lớn và nếu giữ cách làm cũ, không có chiến lược phù hợp trong giai đoạn 2026 - 2030 thì mục tiêu này là không khả thi.
Vậy điểm nghẽn nằm ở đâu, theo tôi chiến lược phát triển và cơ chế, chính sách của ta chưa đủ đột phá để nâng cao năng lực vận tải hàng xuất nhập khẩu của Việt Nam hay để tăng cường quy mô, trọng tải đội tàu quốc gia và cải thiện vai trò, vị thế của doanh nghiệp Việt Nam trong chuỗi vận tải quốc tế, vì vậy cần sớm xử lý điểm nghẽn và xem xét, triển khai một số giải pháp như sau:
Thứ nhất, để nâng cao quy mô, chất lượng đội tàu Việt Nam, song song với việc nghiên cứu hoàn thiện cơ chế ưu đãi để khuyến khích chủ tàu nước ngoài đăng ký mang cờ Việt Nam, cần có chính sách thúc đẩy, phát triển đội tàu biển đóng mới phù hợp (quyết định đóng mới phải trên cơ sở nghiên cứu kỹ thị trường, nhu cầu vận tải, khả năng huy động nguồn hàng, hiệu quả kinh tế - xã hội và khả năng hoàn trả vốn, tránh trường hợp đóng xong tàu mới nghiên cứu và đi tìm kiếm nguồn hàng dễ phát sinh nợ xấu...).
Để hỗ trợ tín dụng cho doanh nghiệp Việt Nam đóng mới, phát triển đội tàu, đề nghị tham khảo cơ chế tín dụng xuất khẩu tàu biển của Tổ chức Hợp tác và Phát triển Kinh tế (OECD) để xây dựng “Chương trình tín dụng phát triển đội tàu quốc gia” (tách khỏi kênh tín dụng đầu tư của Nhà nước hiện hành), theo đó Nhà nước cho vay tối đa 80% tổng mức đầu tư, chủ đầu tư bảo đảm vốn chủ sở hữu tối thiểu 20%, thời hạn cho vay tối đa 12 năm kể từ ngày bàn giao tàu và có thể kéo dài nhưng không quá 15 năm đối với tàu phát thải thấp hoặc tàu phục vụ tuyến vận tải chiến lược.
Thứ hai, xây dựng chính sách cho phép khoảng 220 tàu thuộc sở hữu của tổ chức, cá nhân Việt Nam đang mang cờ nước ngoài chuyển sang mang cờ Việt Nam nhằm tăng nhanh quy mô và trọng tải đội tàu quốc gia. Đồng thời, nâng giới hạn tuổi tàu đăng ký mang cờ Việt Nam lần đầu để doanh nghiệp mua được tàu đã qua sử dụng với chi phí phù hợp, với điều kiện tàu đáp ứng yêu cầu về an toàn và môi trường, kết hợp với triển khai chương trình đào tạo, phát triển đội ngũ thuyền viên tương thích.
Thứ ba, tạo nguồn hàng ổn định cho đội tàu Việt Nam qua quy định ưu tiên sử dụng đội tàu Việt Nam đối với hàng phục vụ quốc phòng, an ninh, dự trữ quốc gia và cứu trợ; đối với hàng hóa mua sắm bằng vốn nhà nước, áp dụng cơ chế ưu đãi trong lựa chọn nhà thầu theo pháp luật về đấu thầu. Đối với hàng hóa thương mại, khuyến khích chủ hàng ký hợp đồng vận chuyển dài hạn và thỏa thuận bảo đảm sản lượng với đội tàu Việt Nam; cơ chế khuyến khích thông qua ưu đãi về thuế thu nhập doanh nghiệp và tiếp cận tín dụng.
Hơn nữa, dù quy hoạch một số cảng biển là cảng trung chuyển container quốc tế nhưng tỷ lệ hàng trung chuyển hiện chỉ đạt khoảng hơn 6% khiến các hãng tàu nước ngoài tập trung cạnh tranh và giữ lợi thế lớn trong khai thác nguồn hàng xuất nhập khẩu của Việt Nam khiến cơ hội cạnh tranh của đội tàu Việt Nam ngày càng bị thu hẹp. Vì vậy, cần đánh giá thực trạng, thực hiện cải cách đột phá về thủ tục hải quan để khơi thông điểm nghẽn cho hàng trung chuyển, mở rộng thêm nguồn hàng vận tải và tạo dư địa phát triển thị phần cho đội tàu Việt Nam.
Thứ tư, cần chuyển trọng tâm chính sách từ "sở hữu tàu" sang phát triển "năng lực vận tải" thực chất. Trước mắt, Việt Nam chưa đủ điều kiện đầu tư, khai thác tàu container cỡ lớn chạy thẳng đi Mỹ và châu Âu, do đó cần khuyến khích doanh nghiệp Việt Nam tham gia sâu hơn vào chuỗi vận tải quốc tế thông qua hình thức mua, thuê chỗ vận chuyển dài hạn trên tàu, chia sẻ chỗ, khai thác chung tuyến, khai thác tuyến gom hàng kết nối tàu mẹ và các hình thức hợp tác khai thác khác, từng bước mở rộng ra các tuyến xa.
Để hỗ trợ doanh nghiệp nêu trên, cần hoàn thiện pháp luật thông qua việc xác lập địa vị pháp lý của doanh nghiệp vận tải biển “không tàu” là người vận chuyển theo hợp đồng, được phát hành chứng từ vận chuyển và chịu trách nhiệm đối với hàng hóa, kèm điều kiện về bảo đảm tài chính và quy định rõ quyền, nghĩa vụ của người vận chuyển thực tế đối với người gửi hàng, người nhận hàng và quyền truy đòi của người vận chuyển theo hợp đồng đối với người vận chuyển thực tế.
Mặt khác, cá nhân tôi cho rằng, mục tiêu đội tàu biển Việt Nam đảm nhận 20% thị phần vận tải hàng xuất nhập khẩu vào năm 2030 là mục tiêu rất cao, trong khi thời gian thực hiện chỉ còn hơn 4 năm và khoảng cách từ hiện trạng đến mục tiêu còn quá lớn, vì vậy kết quả không nên chỉ đo bằng tỷ lệ sản lượng hàng xuất nhập khẩu vận chuyển mà cần xây dựng thêm phương pháp đánh giá, so sánh cả tỷ lệ về “giá trị” được giữ lại trong nền kinh tế bởi thực chất mục tiêu cuối cùng không chỉ là để đội tàu Việt Nam chở được bao nhiêu hàng, mà quan trọng hơn là Việt Nam giữ lại được bao nhiêu giá trị từ hoạt động vận tải biển.
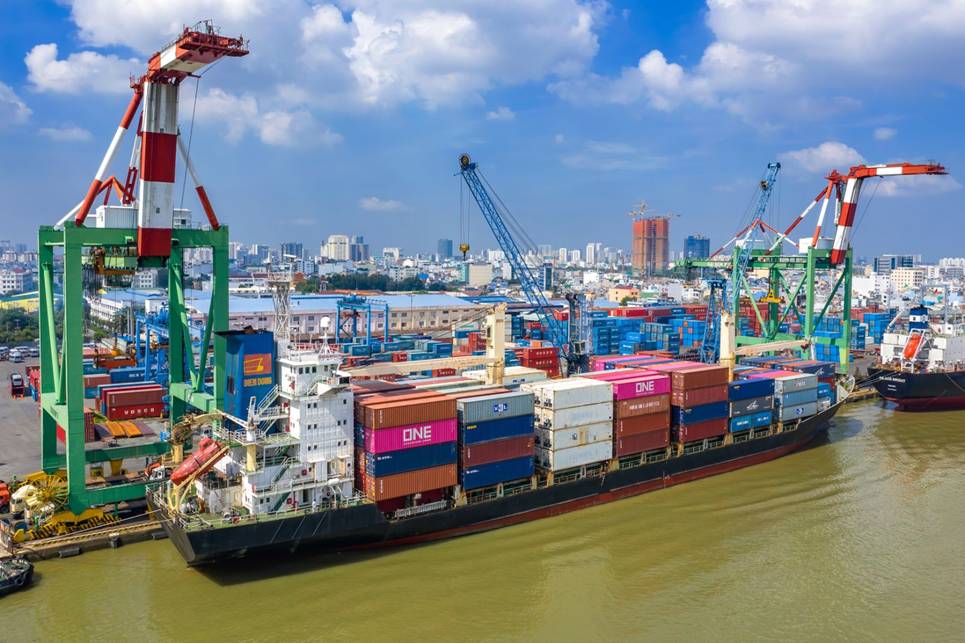 Nâng cao hiệu quả của hệ sinh thái cảng - logistics góp phần vào phát triển kinh tế biển.
♦Việt Nam cam kết đạt phát thải ròng bằng 0 vào năm 2050 và phát triển cảng xanh là xu thế tất yếu. Tuy nhiên, đầu tư xanh đòi hỏi vốn lớn trong khi cảng vẫn phải giữ giá dịch vụ cạnh tranh với khu vực. Theo ông, đâu là giải pháp để vừa xanh hóa vừa không làm tăng chi phí logistics và Nhà nước với doanh nghiệp nên chia sẻ trách nhiệm như thế nào?
- Tôi cho rằng trước hết cần thay đổi cách tiếp cận: Cảng xanh không nên được nhìn đơn thuần là một khoản chi phí môi trường bắt buộc, mà phải được coi là điều kiện để duy trì năng lực cạnh tranh và tiếp cận thị trường quốc tế trong tương lai.
Chiến lược giảm phát thải khí nhà kính năm 2023 của Tổ chức Hàng hải quốc tế (IMO) đặt mục tiêu giảm cường độ carbon của vận tải biển quốc tế ít nhất 40% vào năm 2030 so với năm 2008, đồng thời hướng tới phát thải ròng bằng 0 vào hoặc quanh năm 2050. Quan trọng hơn, IMO đang xây dựng cơ chế định giá phát thải áp dụng cho vận tải biển quốc tế và Mỹ, châu Âu cũng đang hình thành các yêu cầu về dữ liệu phát thải trong hoạt động vận tải biển quốc tế đã buộc các hãng tàu phải theo dõi, báo cáo dữ liệu về nhiên liệu, năng lượng và phát thải, dẫn đến các cảng mà tàu ghé cũng ngày càng phải đáp ứng nhu cầu cung cấp và trao đổi dữ liệu môi trường để đáp ứng yêu cầu của chuỗi vận tải và hãng tàu quốc tế.
Điều đó cho thấy, yêu cầu giảm phát thải đối với vận tải biển đang chuyển rất nhanh từ định hướng sang các yêu cầu cụ thể của thị trường và với đội tàu Việt Nam (tuổi bình quân 17 năm), khi các cơ chế định giá phát thải được áp dụng, đội tàu có tuổi cao và hiệu suất năng lượng thấp sẽ chịu bất lợi về chi phí. Xanh hóa vì thế không phải là chuyện của riêng cảng biển.
Về giải quyết bài toán cảng xanh, theo tôi cần tập trung vào năm nhóm giải pháp:
Một là xanh hóa phải gắn với tăng năng suất. Một tàu chờ vào cảng nhiều giờ, một container phải đảo chuyển nhiều lần, phương tiện chạy rỗng nhiều… hệ quả là vừa tăng “phát thải” vừa tăng chi phí logistics. Do đó, số hóa điều hành, tối ưu lịch cầu bến, giảm thời gian tàu chờ, xe chờ và chia sẻ dữ liệu (biến dữ liệu thành công cụ sản xuất) để tối ưu hóa khai thác là nhóm giải pháp hoàn vốn nhanh nhất và ưu tiên làm trước.
Hai là phân tầng đầu tư theo loại cảng. Không nên áp một chuẩn chung sẽ tạo ra đầu tư xanh không có hiệu quả kinh tế tương xứng mà cảng cửa ngõ quốc tế cần đi trước về điện bờ, nhiên liệu sạch và tự động hóa; các cảng tổng hợp, cảng địa phương có thể ưu tiên điện hóa thiết bị và số hóa khai thác.
Ba là nhà nước cần tham gia đối với hạ tầng xanh có tính dùng chung. Điện bờ, hạ tầng cung cấp nhiên liệu sạch, hệ thống cung cấp điện và các hạ tầng dùng chung không nên dồn toàn bộ chi phí đầu tư cho doanh nghiệp cảng. Kinh nghiệm Rotterdam cho thấy nhà nước và doanh nghiệp có thể cùng tham gia phát triển hạ tầng này, qua đó phân bổ hợp lý chi phí và rủi ro.
Bốn là cần có tín dụng xanh và cơ chế chia sẻ rủi ro. Những dự án như điện bờ, thiết bị điện, hạ tầng nhiên liệu sạch thường cần vốn lớn và thời gian hoàn vốn dài. Nghị quyết 20 đã nêu yêu cầu đa dạng hóa nguồn vốn, thúc đẩy tài chính xanh và chia sẻ rủi ro thực chất giữa Nhà nước và doanh nghiệp; việc còn lại là cụ thể hóa thành cơ chế, chính sách.
Năm là phải tạo giá trị kinh tế cho cảng xanh. Nếu thị trường không phân biệt giữa một cảng đã đầu tư xanh và một cảng chưa đầu tư thì động lực cho chuyển đổi xanh sẽ rất hạn chế. Vì vậy, cần sớm hoàn thiện bộ Tiêu chuẩn quốc gia về cảng xanh (TCVN) để có thể đo lường, giám sát, công bố minh bạch kết quả và nghiên cứu cơ chế ưu đãi đối với cảng xanh cũng như tàu có hiệu quả môi trường cao. Chỉ khi nào thị trường “nhận diện” được và trả giá cho “giá trị xanh” thì doanh nghiệp sẽ có động lực mạnh mẽ để đầu tư.
Kinh nghiệm Singapore cho thấy xanh hóa và năng lực cạnh tranh không nhất thiết mâu thuẫn nhau. Năm 2025, cảng Singapore khai thác đạt 44,66 triệu TEU và lượng nhiên liệu hàng hải thay thế sử dụng được cung ứng tại cảng lên đến 1,95 triệu tấn. Vấn đề quan trọng là doanh nghiệp phải lựa chọn đúng thứ tự ưu tiên - mô hình đầu tư và nguyên tắc thiết kế chính sách nên là: Khoản đầu tư xanh tốt nhất là khoản đầu tư vừa giảm phát thải, vừa nâng năng suất và giảm chi phí trong dài hạn và không để doanh nghiệp phải lựa chọn giữa “xanh” và “cạnh tranh”.
Nguồn: Tapchixaydung